

「変動金利と固定金利、結局どっちを選べばいいのだろう」「静岡で住まいを探しているけれど、物件価格と金利の両方が気になる」。住宅購入を考え始めたとき、金利タイプは大きな判断の一つです。ただし、正解は“いちばん低く見える金利”だけでは決まりません。大切なのは、購入したい住まいの総額、毎月の返済、教育費や車の買い替えなど将来の支出まで、ひとつの資金計画として見通せるかどうかです。
この記事では、静岡市・三島市をはじめ静鉄不動産の取扱エリアで住まいを探す方に向けて、変動金利と固定金利の仕組みを整理しながら、「どちらが得か」ではなく「ご家族の暮らしに合うか」を判断する順番を解説します。物件価格の相場はエリアや種別、築年数、駅からの距離などで幅があります。地域名だけで借入額を決めず、候補物件と諸費用を具体化してからローンを比べることが重要です。
2027年版として公開する際の注意:金利、商品条件、優遇、審査条件は金融機関や時期によって変わります。本稿の制度・金利に関する記述は2026年9月13日に一次情報を確認した下書きです。公開直前には、利用予定の金融機関と住宅金融支援機構の最新情報を必ず確認してください。個別の借入可否や返済計画は、金融機関・税理士・ファイナンシャルプランナー等へもご相談ください。
1. 金利タイプより先に、返せる額を決める理由
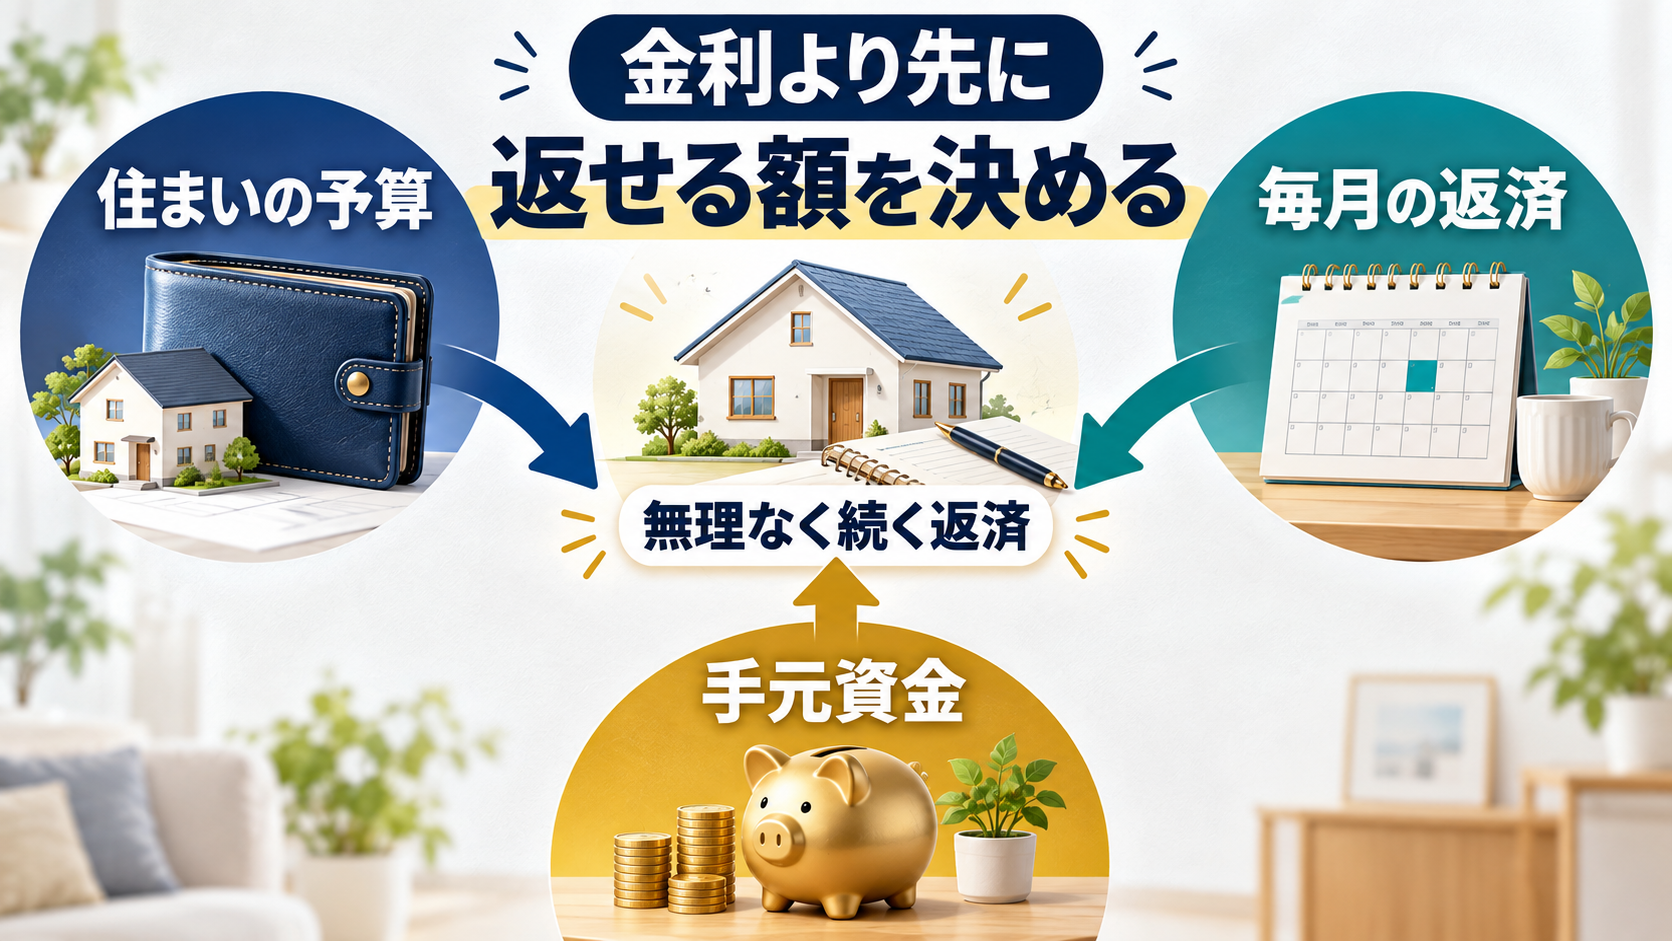
住宅ローンを選ぶ場面では、金利の小さな差が気になりやすいものです。しかし、先に決めるべきなのは「いくら借りられるか」よりも「どのような支出が重なっても、無理なく返し続けられるか」です。借入可能額いっぱいまで借りると、金利が少し動いたときだけでなく、固定資産税、火災保険、修繕、引っ越し、家具家電などの出費が重なったときに家計の余白がなくなります。
静岡市内で戸建て・マンション・土地を比較する場合も、三島市で通勤や生活動線を重視して住まいを探す場合も、物件価格だけでは購入後の暮らしを判断できません。同じ予算でも、車が必要な暮らし方か、駅やバスを利用しやすい場所か、管理費・修繕積立金が必要なマンションかによって、毎月の支出は変わります。地域の「相場」は購入候補の幅をつかむ入口にはなりますが、ローン額を決める最終回答ではありません。
まずは「住まいの予算」「毎月の返済」「手元資金」を分けて書き出す
資金計画を立てるときは、次の3つを混ぜずに整理すると判断しやすくなります。
- 住まいの予算:物件価格に加え、購入時に必要になる諸費用、必要に応じて行うリフォームや引っ越し費用まで含めて考えます。
- 毎月の返済:ローン返済額だけでなく、管理費・修繕積立金、駐車場代、固定資産税の積立、保険料などを月額換算して確認します。
- 手元資金:頭金に回す金額と、購入後にも残しておきたい生活防衛資金を分けます。手元資金を使い切らないことも、金利変動への備えの一つです。
この3つが見えれば、「毎月返済をできるだけ抑えたい」「将来の支出が読みづらいので返済額を確定させたい」「手元資金を残しながら物件の選択肢を広げたい」といった、ご家族ごとの優先順位が言葉にできます。金利タイプは、その優先順位を実現するための手段として選びます。
借入期間は月々の返済だけで決めない
返済期間を長くすると月々の返済額は下げやすくなります。一方で、同じ借入額・金利条件で比べると、支払う利息の合計や返済が続く年齢は変わります。短い期間が必ず正解でも、長い期間が必ず危険でもありません。定年後の働き方、教育費のピーク、将来の住み替えの可能性、繰り上げ返済に回せる余力まで含めて検討しましょう。
とくに共働き世帯は、今の収入だけでなく、出産・育児・転職・介護などで働き方が変わる可能性もあります。夫婦のどちらか一方の収入が一時的に減っても返済を続けられるか、家計の中で確認しておくことが安心につながります。金利の見通しを当てにいく前に、「収入が変わっても暮らしが回る計画か」を確認することが第一歩です。
家計を「今月」だけでなく、5年後・10年後にも置いてみる
返済可能額を考えるときは、直近1か月の家計簿だけでは判断しにくいことがあります。小さなお子さまがいるご家庭なら進学時期、車を使う暮らしなら買い替え時期、マンションなら大規模修繕の予定、戸建てなら外壁や設備のメンテナンスの可能性など、年単位で動く支出もあります。すべてを正確に予測する必要はありませんが、「この時期は支出が増えそうだ」という山を見つけるだけでも、ローンに使える余力の見え方が変わります。
2. 変動金利・固定金利・固定期間選択型の違い
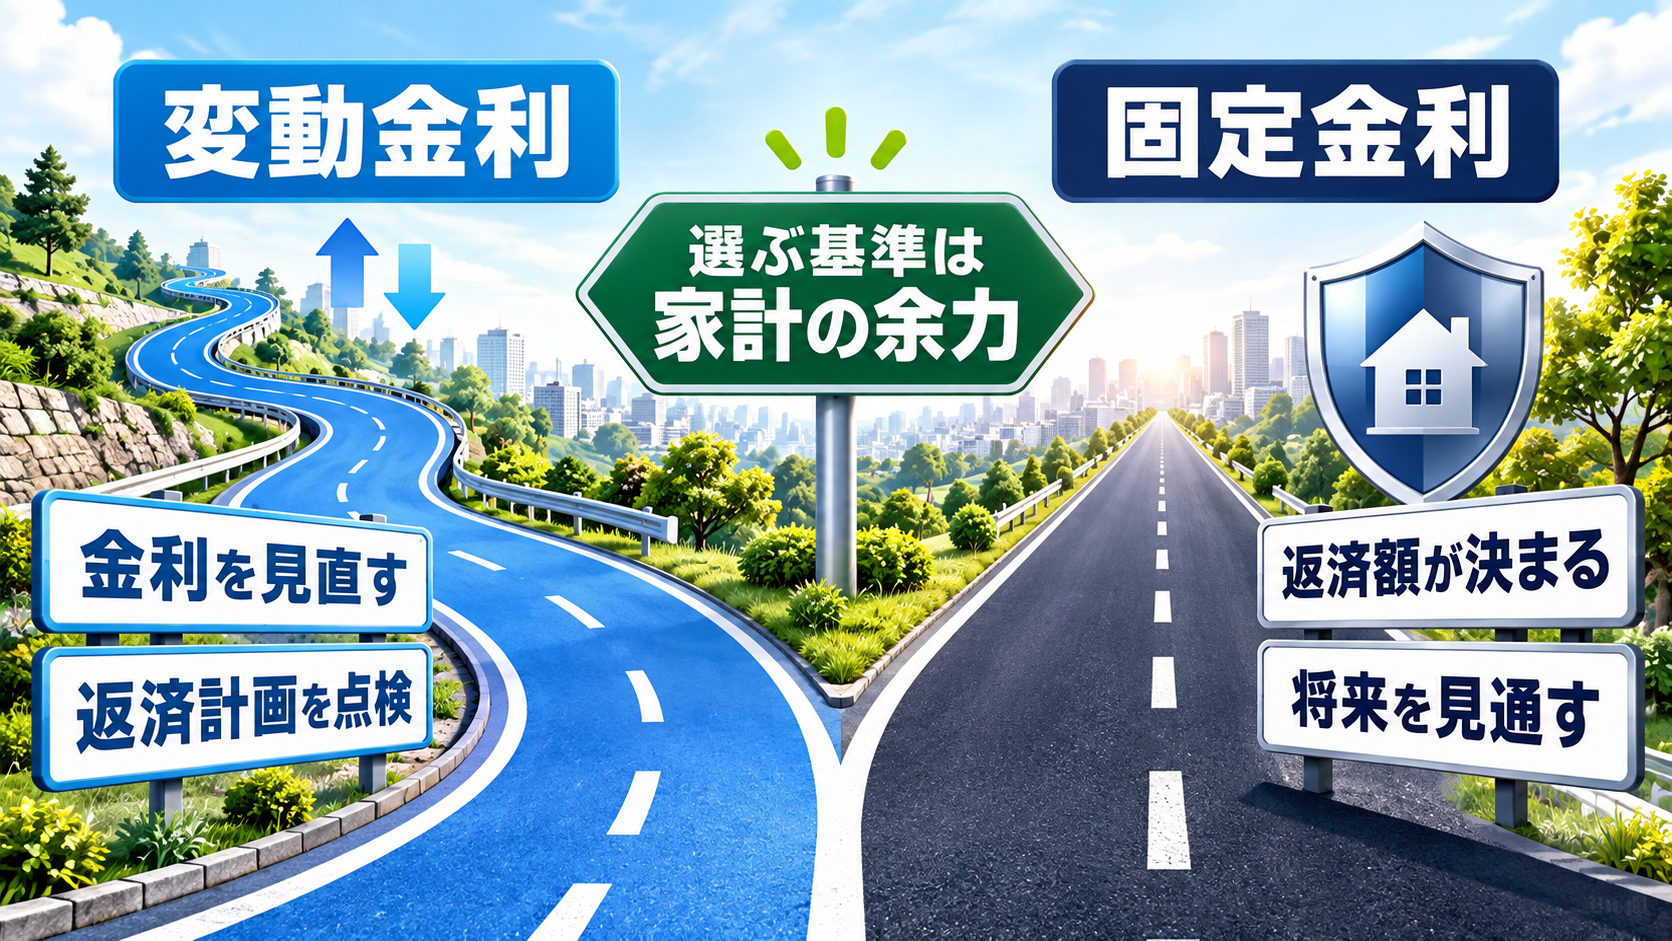
住宅ローンの金利タイプは、大きく「変動金利型」「固定金利期間選択型」「全期間固定金利型」に分けて考えられます。住宅金融支援機構の解説では、変動金利型は返済途中でも借入金利が変動し、全期間固定金利型は借入時に返済終了までの借入金利が確定する仕組みとして説明されています。固定期間選択型は、選んだ一定期間だけ金利が固定されるタイプです。
| タイプ | 仕組みの要点 | 検討時に確認したいこと |
|---|---|---|
| 変動金利型 | 借入後も金利が見直される可能性があります。商品ごとに基準金利、優遇幅、見直し時期、返済額への反映方法が異なります。 | 金利が上がった場合の返済額・元金残高・家計の余力を、複数の条件で試算できるか。 |
| 固定期間選択型 | 当初の一定期間は金利と返済額が固定され、その後の条件は終了時点の金利環境などの影響を受けます。 | 固定期間が終わる時期に、教育費や車の買い替えなど大きな支出が重ならないか。 |
| 全期間固定金利型 | 借入時に返済終了までの金利と返済額を見通しやすいタイプです。借入後に市中金利が下がっても、原則として返済額は下がりません。 | 毎月の返済額を家計に無理なく収められるか。商品条件、融資率、団信、手数料を含めた総額で比べられるか。 |
変動金利は「低いから選ぶ」ではなく、見直せるから選ぶ
変動金利型は、借入時点の条件によっては固定型より低い金利が提示されることがあります。その一方で、金利の変化を返済期間中ずっと受け止める可能性があります。日本銀行の金融政策や短期金利の動きは、変動型の検討材料の一つですが、実際に適用される金利や改定の方法は金融機関の商品ごとに異なります。ニュースだけで判断せず、利用する商品の説明書・返済予定表・シミュレーションを確認することが必要です。
一部の元利均等返済の商品には、返済額の見直し時期や増額幅に関するルールが設けられている場合があります。ただし、それが「総返済額は増えない」「金利上昇の影響はない」という意味ではありません。返済額を急に増やさない仕組みがあっても、利息の割合が増えることで元金の減り方が変わったり、条件によっては未払利息が生じたりする可能性があります。契約前には適用条件を必ず確認しましょう。
固定金利は、家計の予測可能性を買う
全期間固定金利型の大きな特徴は、返済終了までの金利と返済額を見通しやすいことです。たとえば住宅金融支援機構と民間金融機関が提携するフラット35は、借入時に返済終了までの借入金利と返済額が確定する全期間固定金利の仕組みです。利用する金融機関、借入期間、融資率、住宅性能、団信などで条件は変わります。
固定を選ぶときは、変動との「当初の月額差」だけを見るのではなく、その差を払ってでも将来の返済額を固定したいかを考えます。教育費がかかる時期や、独立後に収入が変わる可能性がある場合、家計の見通しを立てやすくすること自体が価値になることがあります。一方、固定型でも手数料・団信・繰り上げ返済の扱いなどは商品によって違うため、金利だけの比較表で決めないことが大切です。
固定期間選択型は「固定が終わる日」から逆算する
固定期間選択型は、一定期間の返済額を読みやすくしたい方にとって選択肢の一つです。ただし、比較するときに見るべきなのは当初の固定期間だけではありません。固定期間が終わった後に、どの金利タイプを選べるのか、優遇幅はどうなるのか、借り換えを検討する余地があるのかまで確認する必要があります。固定期間の終了時に金利が上がっているか下がっているかは分からないため、その時点で家計に余力がある設計かを確認しておきましょう。
3. 静岡での物件探しと資金計画をつなぐ方法
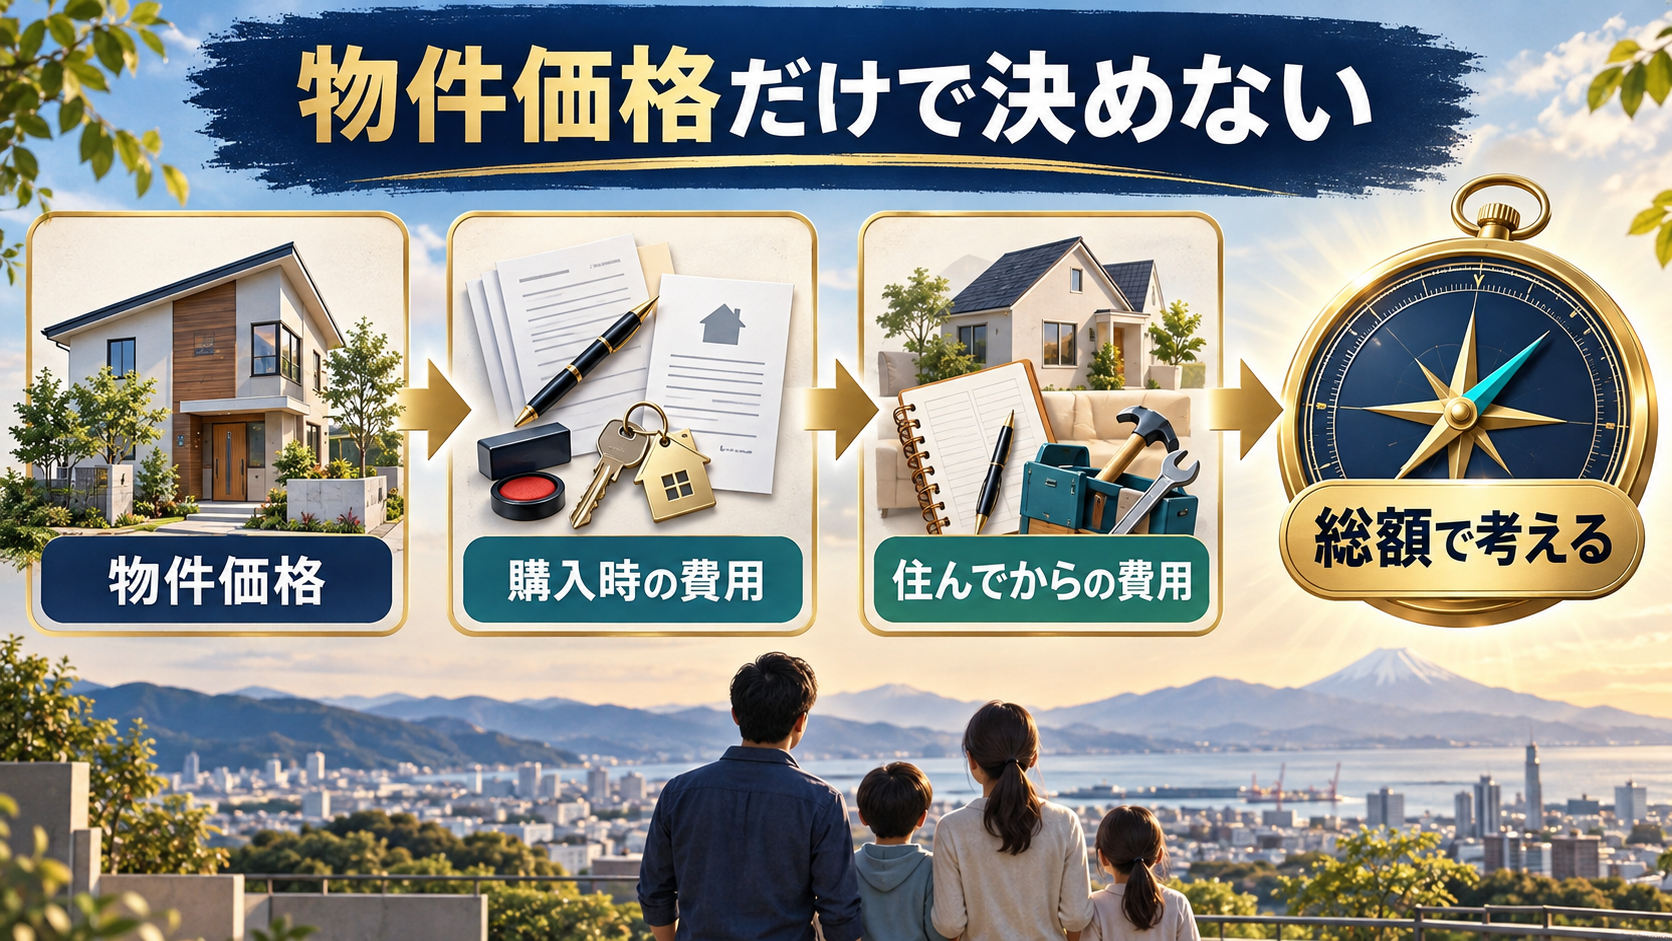
「静岡の相場で考える」というと、まず物件価格の平均値を調べたくなるかもしれません。しかし、静岡市でも葵区・駿河区・清水区で住環境や物件の選択肢は違い、三島市でも駅への距離、戸建てかマンションか、新築か中古かで価格帯は変わります。平均価格を見て予算を先に固定するより、希望条件に近い複数物件を比べ、購入に必要な総額と毎月の持ち出しを確認する方が、実際の判断につながります。
総予算は「物件価格+購入時+住んでから」で見る
住宅購入の資金計画では、物件価格以外にも確認したい費用があります。仲介手数料がかかる取引か、登記・ローン手続き・火災保険などにどの程度の費用が必要か、マンションなら管理費・修繕積立金・駐車場代はどうか、戸建てなら将来の修繕をどう準備するか。物件ごとに条件が違うため、ここで一律の金額を置くことはできません。
住宅ローンに諸費用を含められる商品もありますが、借入額が増えると返済計画にも影響します。逆に、すべてを自己資金で払うと、引っ越し後の手元資金が薄くなることがあります。「何をローンに含めるか」「何を自己資金から出すか」は、金利タイプと同じくらい家計への影響が大きい項目です。見積書や販売図面がそろった段階で、必ず一緒に確認しましょう。
静岡の暮らし方を、毎月の支出に置き換える
地域を選ぶときは、通勤時間、買い物、学校、車の保有台数、将来の住み替えなどを、暮らしの言葉だけで終わらせず支出にも置き換えます。たとえば駐車場が必要な台数、駅やバスの利用頻度、マンションの共用設備、戸建ての庭や外構の維持などは、購入後の生活に関わります。ここに正解のエリアはありません。ご家族が日々どのように移動し、何を優先したいかによって、無理のない予算配分は変わります。
候補物件を2〜3件並べ、同じ条件で比べる
相場情報を見るだけでは、希望条件に近い住まいの実感はつかみにくいものです。そこで、気になる物件を2〜3件選び、それぞれについて「購入に必要な総額」「毎月の住居費」「将来必要になりそうな費用」を同じ書式で並べてみましょう。戸建てとマンション、築浅と築年数が経った物件、駅に近い物件と車移動を前提にした物件を比べると、単価だけでは見えない違いが出てきます。
比較表には、物件価格と借入希望額のほか、自己資金から出す項目、月々のローン返済、管理費・修繕積立金・駐車場などの定期的な費用、通勤や車に関わる支出、購入後すぐに行いたい修繕や家具購入を記入します。正確な見積もりが出ていない項目は「要確認」として残して構いません。重要なのは、未確定の費用を見えないままにせず、確認する順番を作ることです。
静鉄不動産では、住まいの条件を伺いながら物件探しを進められます。まだエリアを絞り切れていない段階でも、静鉄の分譲住宅や中古住宅・マンションなどの情報を比較し、資金計画に必要な条件を整理することができます。物件の検討と住宅ローンの話を別々に進めるのではなく、候補が変わるたびに予算の見通しも更新していくことが、後悔の少ない選び方につながります。
4. 金利上昇に備える3つのシナリオチェック
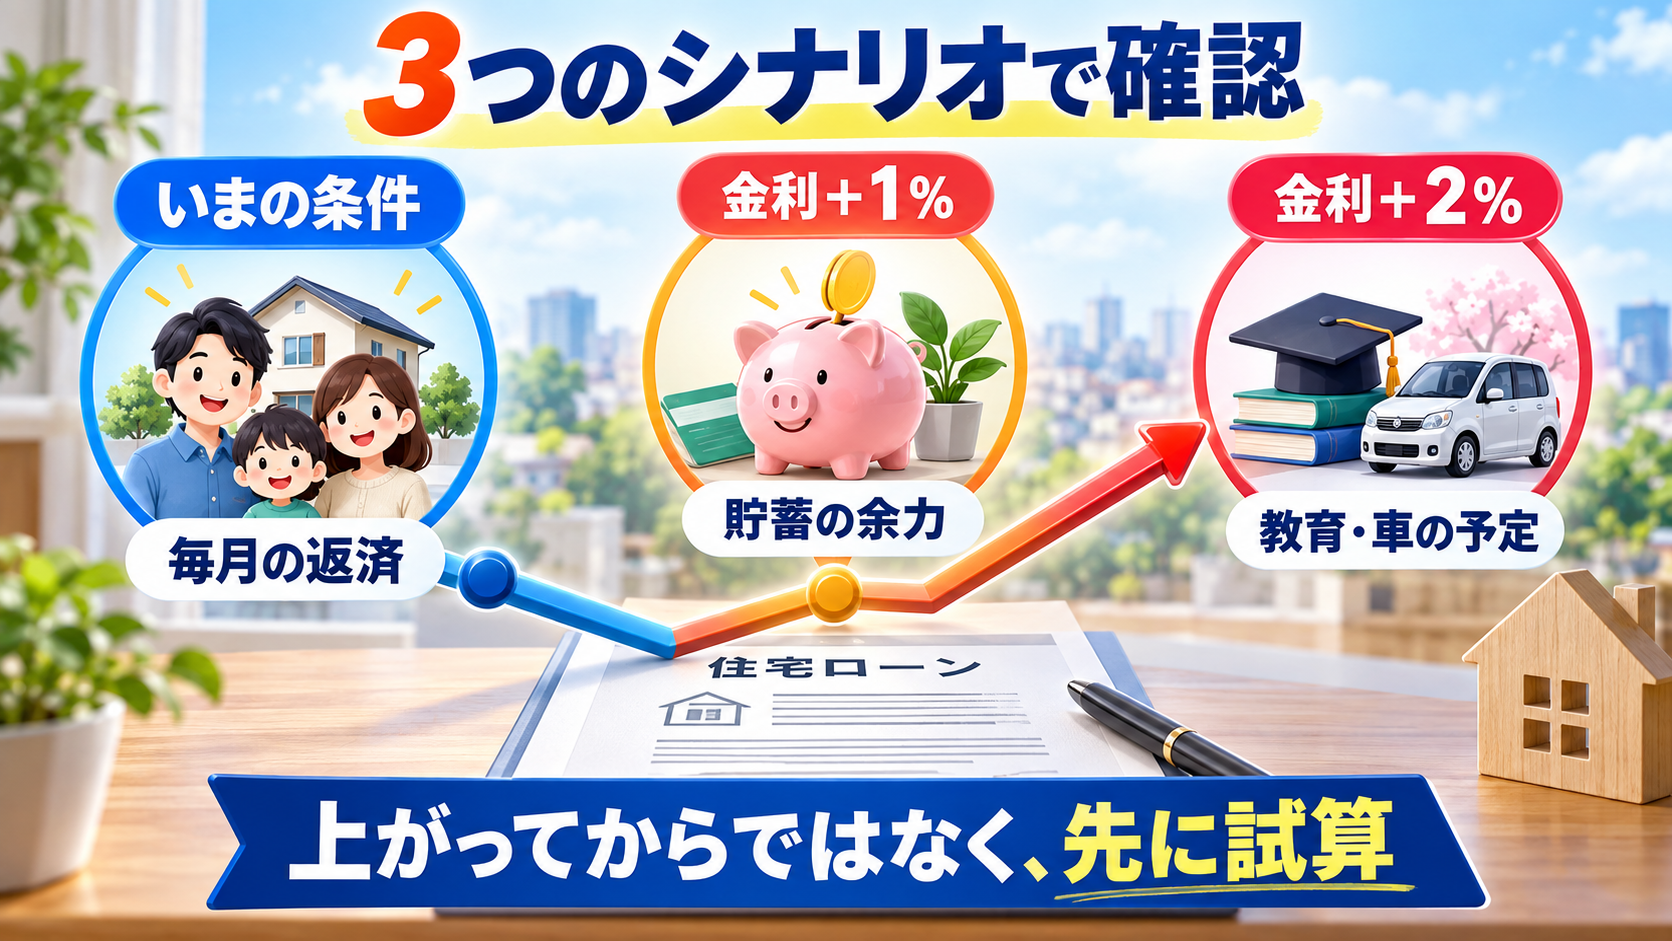
金利の将来を正確に予測することはできません。日本銀行は金融政策決定会合で金融市場調節方針を公表していますが、これは個別の住宅ローン金利や将来の適用金利を約束するものではありません。変動金利を検討するなら、予測に賭けるのではなく、複数の仮定で家計が耐えられるかを確認するのが現実的です。
シナリオ1:いま提示されている条件で、余白は残るか
まずは、金融機関から提示された条件、またはローンシミュレーションの条件で毎月返済額を出します。そのうえで、住居費全体を払った後に、生活費、貯蓄、教育費、車、旅行、急な医療費などにどの程度の余白が残るかを確認します。「審査に通るか」と「暮らし続けられるか」は別の問いです。ボーナス返済を前提にする場合は、ボーナスが減った場面でも返済できるかを必ず確認してください。
シナリオ2:金利が1%上がったと仮定して、家計はどう変わるか
次に、同じ借入額・返済期間で、金利が現在の試算より1%高い条件を置いてみます。ここで見るべきは、単に月々の返済額がいくら増えるかだけではありません。増えた支出を、毎月の貯蓄を減らして吸収するのか、外食・レジャー・車の予算を見直せば対応できるのか、繰り上げ返済の予定を延期する必要があるのかまで考えます。具体的な金額は借入条件で異なるため、必ず利用予定の金融機関の試算で確認してください。
シナリオ3:金利が2%上がったときにも、やめたいことが増えすぎないか
さらに厳しい仮定として、金利が現在の試算より2%高い条件も見ます。これは将来を断定するためではなく、ご家族が許容できる上限を言語化するためのチェックです。この条件で家計が赤字になる、教育費や車の買い替えを大きく後ろ倒しにしなければならない、生活防衛資金を取り崩し続ける、といった状態になるなら、借入額・返済期間・頭金・物件条件・金利タイプのどこかを調整する余地があります。
変動型を選ぶ場合も、固定型を選ぶ場合も、比較表は「当初の返済額」だけで終わらせないことが大切です。全期間固定型なら、金利上昇に対する返済額の不確実性を抑えやすい一方、借入時点の条件を家計に収める必要があります。変動型なら、定期的に返済予定表と家計を見直す習慣を持つことが重要です。どちらも、購入時の一度きりではなく、長い返済期間を通じた資金計画として向き合いましょう。
購入後も年に一度、返済予定表と家計を見直す
ローンを組んだ後、変動型の場合は特に、金利の見直し時期と返済額への反映方法を確認しながら、年に一度は返済予定表を見直す習慣をおすすめします。固定型でも、家族構成や収入、保険、修繕計画は変化するため、家計の前提を見直すことに意味があります。毎月細かく不安になるのではなく、確認する時期を決めておくと、必要なときに必要な行動を取りやすくなります。
見直すときは、残高、残り期間、現在の返済額、貯蓄残高、今後数年の大きな支出、借り換えや繰り上げ返済を考える理由を一枚にまとめます。金利が下がった・上がったというニュースだけで借り換えを急ぐのではなく、諸費用を含めて効果があるのか、返済期間を短くしたいのか、月々の支出を軽くしたいのかを確認します。目的によって、選ぶ方法は変わります。
家計に余力ができたときも、すぐに全額を繰り上げ返済に回すとは限りません。生活防衛資金、教育資金、住まいの維持費を確保したうえで、どこまで返済に回すかを考えます。金利タイプを選んだ後にも、家計の安全余力を保つことが、長い返済期間を安心して過ごすための土台になります。
5. 相談前に整理したいことと、静鉄不動産でできること
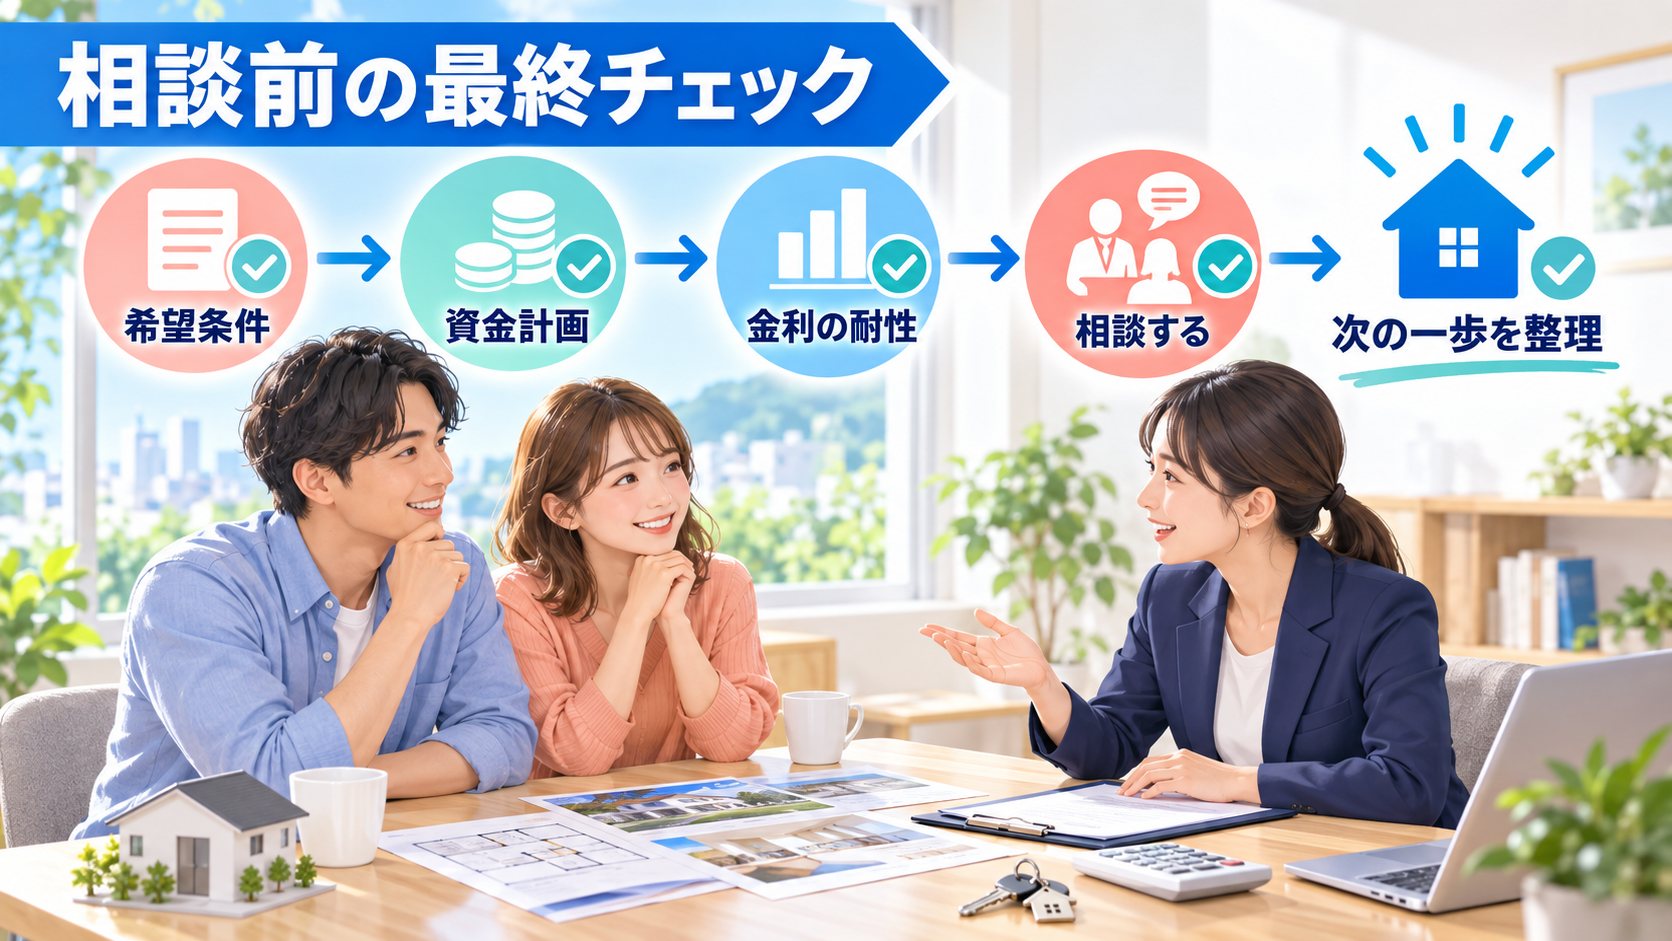
変動金利か固定金利かを決める前に、希望する住まいと家計の条件を整理できていると、相談の時間を有効に使えます。すべてが決まっている必要はありません。「通勤・通学で譲れない条件」「戸建てとマンションのどちらに惹かれているか」「毎月の住居費として無理をしたくない金額」「将来に予定している大きな支出」を、わかる範囲でメモしておきましょう。
来店・オンライン相談の前に確認したい4項目
- 希望エリア、住み替え時期、戸建て・マンションなどの優先順位
- 自己資金として使う額と、購入後に残しておきたい手元資金
- 毎月の返済に加え、管理費・修繕積立金・駐車場・税金・保険を含めた住居費の考え方
- 金利が変わる場合も含めて確認したい、教育費・車・働き方などのライフイベント
相談時に持参すると、資金計画が具体的になるもの
物件資料や希望条件のメモがあれば、来店時にお持ちください。年収や勤務先などの個人情報を最初からすべて決める必要はありませんが、現在の家賃、自己資金の考え方、毎月無理をしたくない住居費、気になる物件の価格帯が分かると、資金計画の話を具体的に始めやすくなります。すでに金融機関の事前審査やシミュレーションをしている場合は、条件が分かる資料をもとに、物件とのバランスを確認できます。
相談では、答えを急いで決める必要はありません。変動金利と固定金利のどちらに不安を感じるか、将来どの支出を優先したいか、候補エリアで譲れない条件は何かを整理するだけでも、次の行動が見えてきます。情報収集の段階から、物件の選び方と返済計画を同じテーブルで考えていきましょう。
静鉄不動産では、静岡市・三島市を重点エリアとして、静岡県内の住まい探しをお手伝いしています。候補物件がまだ絞れていない方も、物件の条件と資金計画を一緒に整理することで、「今は何を比較するべきか」を明確にできます。住宅ローンの金利タイプは、物件を決めた後に急いで選ぶものではありません。探し始めの段階から、無理のない返済計画を置いておくことが大切です。
静岡市・三島市などで購入をご検討なら、希望エリア、物件種別、予算感、住宅ローンへの不安をお聞かせください。静鉄不動産の店舗のご案内から、お近くの店舗へご相談いただけます。条件に合う物件探し、内見、資金計画の整理まで、次の一歩を一緒に考えます。
参考・確認先(2026年9月13日確認)
- 日本銀行「金融政策決定会合の運営」:金融市場調節方針、会合資料の確認先。
- 住宅金融支援機構「フラット35 新規借入れをご検討の方」:全期間固定金利の仕組み、最新の金利情報の確認先。
- 住宅金融支援機構「住宅ローンを利用する場合の3つのリスク」:金利タイプの特徴や、金利変動リスクを理解するための資料。