

「貯蓄が増えてきたので、住宅ローンを繰り上げ返済した方がよいのだろうか」「期間を短くする方法と、毎月の返済額を減らす方法のどちらが自分たちに合うのか」。繰り上げ返済は、元金を予定より早く返すことで、その後にかかる利息を抑えられる可能性がある方法です。ただし、早く返すこと自体が常に正解ではありません。購入後の手元資金、教育費や車の買い替え、住宅ローン控除、金利タイプ、今後の住み替えの可能性まで含めて判断することが大切です。
この記事では、静岡市・三島市をはじめ静鉄不動産の取扱エリアで住まいを購入した方、またはこれから購入を考える方に向けて、繰り上げ返済を行うタイミングと、期間短縮型・返済額軽減型の使い分けを解説します。特定の金融機関や商品を勧めるものではなく、家計に合う選び方を整理するためのガイドです。
公開時の確認事項: 繰り上げ返済の手数料、最低返済額、申込期限、適用方法は金融機関・ローン商品によって異なります。住宅ローン控除は、繰り上げ返済後の償還期間が10年未満になると適用要件を満たさなくなる場合があります。手続き前に、返済予定表、金融機関の説明、必要に応じて税務の専門家へ必ず確認してください。
1. 繰り上げ返済で変わること、変わらないこと
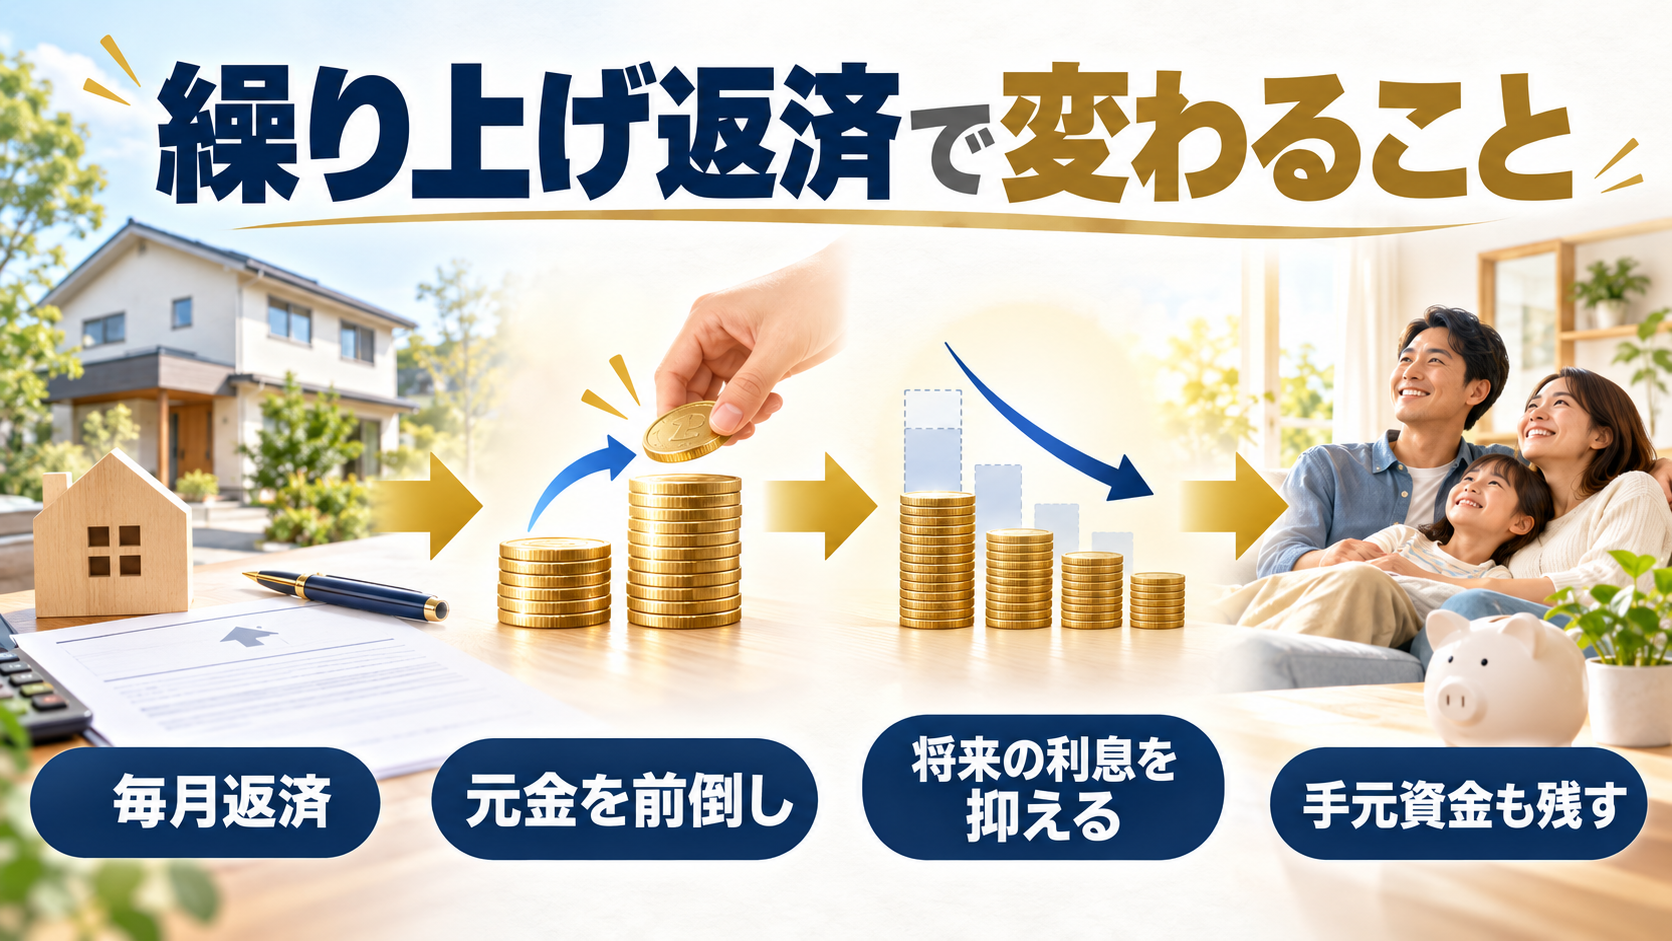
住宅ローンの毎月返済には、元金と利息が含まれます。繰り上げ返済では、通常の返済とは別に元金の一部または全部を前倒しで返済します。元金が減れば、その後の残高を基に計算される利息を抑えられるため、早い時期に行うほど利息軽減の効果を説明しやすい傾向があります。ただし、実際の効果は借入残高、金利、残り期間、返済方式、商品条件で異なります。一般論だけで金額を決めず、必ずご自身の返済予定表で確認しましょう。
ここで混同しやすいのが、「繰り上げ返済をすれば家計が必ず楽になる」という考え方です。元金を早く減らすことで将来の利息負担を抑える狙いはありますが、使った現金はすぐには戻りません。急な病気、転職、家電の故障、車検、子どもの進学、住宅の修繕といった支出が生じたとき、手元資金が少ないこと自体が家計のリスクになる場合があります。
「余っているお金」と「使ってよいお金」を分ける
判断の出発点は、口座残高のすべてを繰り上げ返済に回さないことです。生活費の予備、近い時期に予定する支出、住まいの維持費、教育資金など、目的が決まっている資金を分けます。そのうえで残る余力が本当にあるかを考えます。特に戸建てなら設備・外装、マンションなら専有部の修繕や家具家電など、購入後にも住まいに関する支出は続きます。
静岡市内でも、通勤や家族構成によって車の保有台数や移動にかかる費用は変わります。三島市で新しい住まいを選ぶ場合も、引っ越し直後の家具・家電や生活環境の整備に費用が生じることがあります。地域や物件種別にかかわらず、繰り上げ返済は「将来の利息」と「今使える現金」の交換だと捉えると、判断が整理しやすくなります。
一部繰り上げ返済と全額返済は、目的が異なる
一部繰り上げ返済は、残高の一部を前倒しで返済し、ローンを継続する方法です。全額返済はローンを完済する方法で、抵当権抹消など別の手続きが必要になることがあります。この記事で中心に扱うのは一部繰り上げ返済です。全額返済を考える場合は、手数料や登記の手続き、完済後の生活資金も含めて金融機関や専門家に確認してください。
なお、ボーナス返済を併用している場合は、毎月返済分とボーナス返済分のどちらに繰り上げ返済を充てるのかで、返済後の予定表が変わることがあります。ボーナスは会社の業績や働き方によって変動する可能性があるため、「受け取れたら繰り上げ返済する」と決めるより前に、ボーナスが想定より少ない年でも通常返済を続けられるかを確認しておくと安心です。申込み画面で選べる返済区分や、返済後の見込みを金融機関へ確認しましょう。
返済した現金を、あとから自由に引き出せるわけではない
預金をローン返済へ回すと、負債は減りますが、預金と同じように必要なときに取り戻せるわけではありません。急な出費を別の借入で補うことになれば、手続きや利息の負担が増える可能性があります。繰り上げ返済の効果を確認するときは、減る利息だけでなく、返済直後に自由に使える現金がいくら残るかも書き出しましょう。定期預金や投資商品などは、現金化の時期や価格変動にも違いがあるため、口座残高をひとまとめにして判断しないことが大切です。
2. 期間短縮型と返済額軽減型の違い
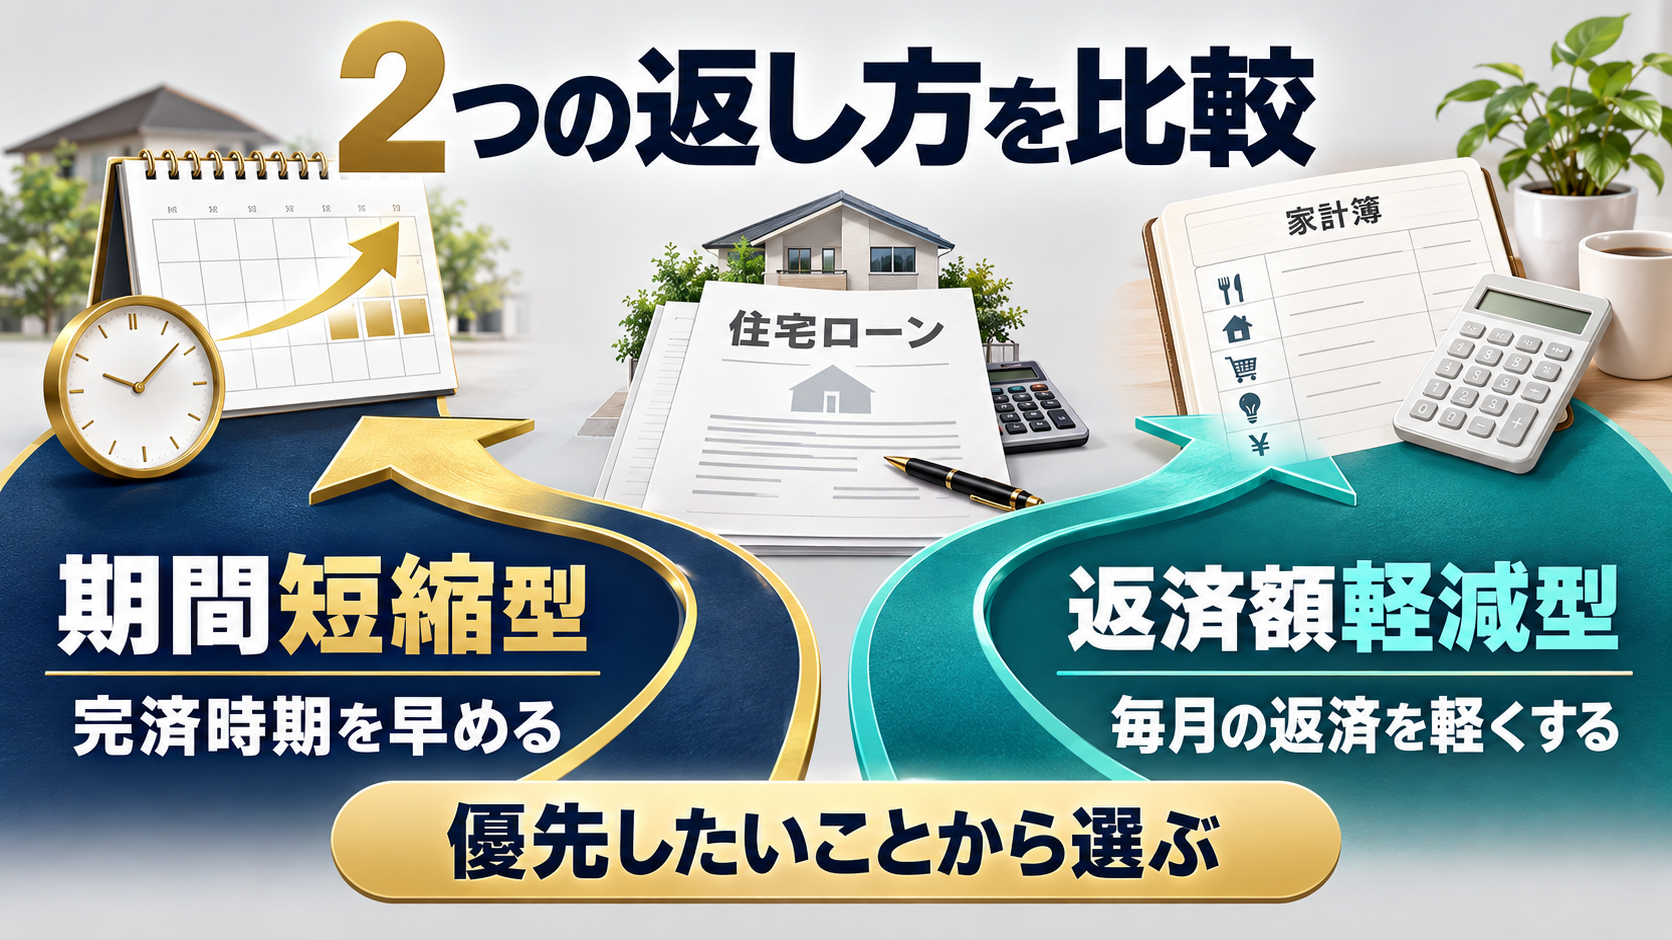
一部繰り上げ返済には、主に期間短縮型と返済額軽減型があります。名称や手続きの細部は金融機関ごとに異なるため、申込み画面や説明書で確認が必要です。大切なのは、同じ金額を返しても、選ぶ方法によって「減らしたいもの」が違う点です。
| 方法 | 変わるもの | 向いていると考えやすい場面 |
|---|---|---|
| 期間短縮型 | 毎月の返済額を原則維持し、残りの返済期間を短くします。 | 毎月の返済を続けられる余力があり、完済時期を早めたい・将来の利息を抑えたいと考える場合。 |
| 返済額軽減型 | 返済期間を原則維持し、以後の毎月返済額を軽くします。 | 教育費、働き方の変化、介護などを見込み、月々の家計に余白を作りたい場合。 |
期間短縮型は、毎月の返済余力が前提になる
期間短縮型は、返済を終える時期を早める方法です。元金を早く減らし、その後の利息がかかる期間を短くするため、同じ繰り上げ返済額で返済額軽減型より利息軽減の効果が大きくなると説明されることがあります。しかし、毎月の返済額が基本的に変わらないため、今後の家計に余力があるかが前提です。
たとえば、定年より前に返済を終えたい、将来の住み替えまでに残高をできるだけ減らしたい、といった目的がある場合に検討しやすい方法です。一方で、これから教育費が大きくなる、共働きの収入が変わる可能性があるなど、月々の支出が読みづらい時期には、返済期間を短くすることより現金を残すことが優先になるケースもあります。
返済額軽減型は、毎月の選択肢を増やす方法
返済額軽減型は、残りの返済期間を大きく変えずに、以後の毎月返済額を下げる方法です。利息軽減だけを目的にすると期間短縮型と比較されますが、毎月の住居費を調整できることに価値があります。収入が一時的に減る可能性がある、保育料・教育費・介護費用が重なる、住まい以外の支出も安定させたいといった場合には、家計の安全余力を作る選択肢になります。
月々の返済が下がった分を、必ずしも使い切る必要はありません。生活防衛資金を積み直す、将来の修繕費として積み立てる、次の繰り上げ返済の原資にする、といった使い方も考えられます。返済額軽減型を選ぶ場合も、「下がった分を何に使うか」まで決めておくと、家計改善につながりやすくなります。
迷ったら「一番困る場面」から選ぶ
期間短縮型と返済額軽減型で迷うときは、「利息をどれだけ減らせるか」だけで比較せず、今後10年程度で一番困りそうな場面を考えてみましょう。退職後も返済が残ることが不安なら期間短縮型、子育てや働き方の変化で毎月の固定費が重いことが不安なら返済額軽減型、というように、不安の種類を言葉にすることが先です。金融機関に相談するときも、目的を伝えると確認すべき条件が明確になります。
同じ返済額・同じ実行日で試算を依頼する
2つの方法を比べるときは、条件をそろえる必要があります。一方は少額、もう一方は大きな金額で試算したり、実行日が異なる予定表を並べたりすると、方法そのものの違いが見えにくくなります。金融機関には、同じ繰り上げ返済額と実行日を置いたうえで、毎月返済額、最終返済月、軽減される利息、手数料の違いを確認しましょう。
返済額軽減型で月々の負担が下がる場合も、管理費、修繕積立金、駐車場代、固定資産税や保険料まで一緒に下がるわけではありません。住居費全体の中で、ローン返済部分がどの程度変わるのかを見てください。比較結果に納得できなければ、実行を急がず、返済額を減らす案や当面は資金を残す案も含めて相談できます。
3. いつ行うかを決める前の資金チェック
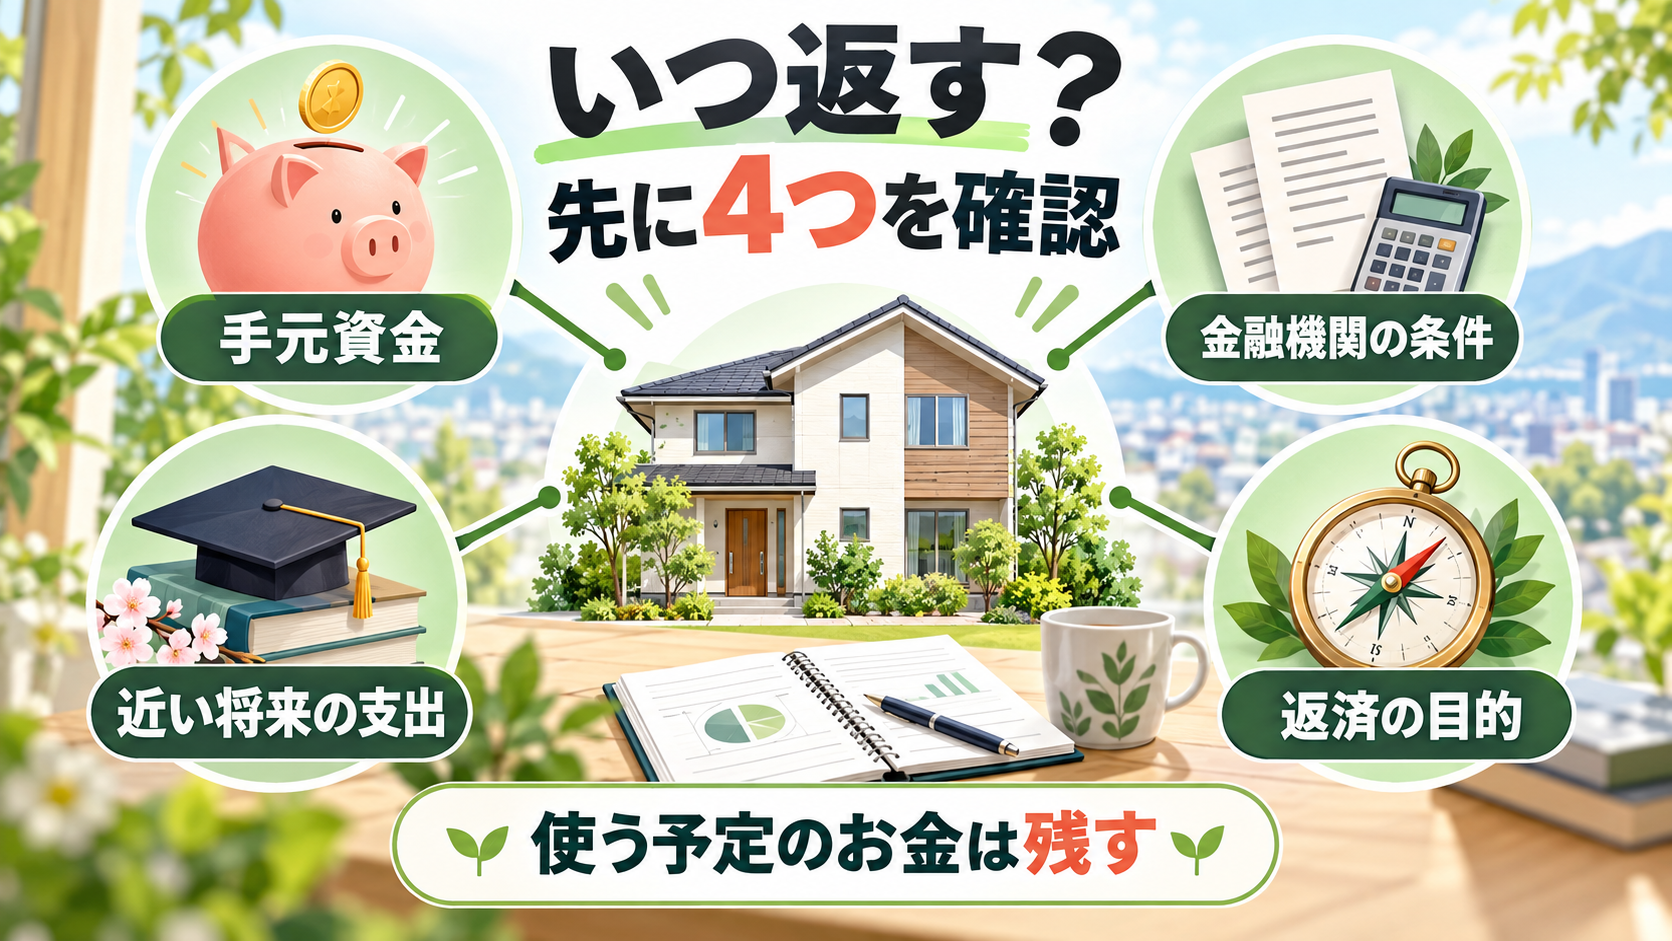
繰り上げ返済に「何年目なら必ず得」という一律の答えはありません。一般に、残高が大きく残り期間が長い時期は、利息軽減を考える余地があります。しかし、若い時期ほど教育費や転職、家族構成の変化などで資金が必要になる可能性もあります。早く返すことと、現金を手元に置くことのバランスを、家計ごとに確認しましょう。
チェック1:生活防衛資金を取り崩していないか
まず、繰り上げ返済後も、生活費や急な支出に対応できる現金が残るかを確認します。必要な金額は世帯の収入、働き方、扶養家族、保険、車の有無などで変わります。ここでは特定の月数や金額を断定せず、「収入が一時的に減っても住宅ローンと生活費を払えるか」「大きな修繕や医療費が出ても借入を増やさずに済むか」をご家庭で確認することをおすすめします。
チェック2:数年以内の大きな支出を先に確保したか
繰り上げ返済の前に、数年以内に予定している支出を書き出します。子どもの進学、車の買い替え、親世代の支援、転職や独立、引っ越し、リフォームなどです。予定が曖昧なものは「要確認」としても構いません。使う可能性が高い資金までローン返済に回すと、後に高い金利の別の借入へ頼ることになり、当初の目的と逆になることがあります。
チェック3:金融機関の条件と手続きの締切を確認したか
一部繰り上げ返済には、最低返済額、事務手数料、申込み方法、実行日、ボーナス返済分の扱いなどの条件があります。住宅金融支援機構も、返済方法の変更や繰り上げ返済について、具体的な手続きは返済中の金融機関へ確認するよう案内しています。インターネットで手続きできるローンでも、金利タイプや商品によって受付条件が異なるため、申込前に確認しましょう。
また、手元資金を一度に使い切る必要はありません。目的が明確なら、資金を積み立てたうえで一部ずつ実行する考え方もあります。急いで決めるより、返済予定表と家計表を並べ、実行後にも必要な資金が残るかを確認することが重要です。
チェック4:住み替えや売却の可能性を見落としていないか
今の住まいに長く住む前提なら、完済時期を早めることは分かりやすい目標になります。一方で、家族構成の変化、通勤先の変更、親との同居、転勤などで住み替えを考える可能性がある場合は、繰り上げ返済後の残高と、売却・購入に必要となる資金を一緒に考える必要があります。将来の売却価格を予測して決めることはできませんが、「いつ頃までにどの程度の残高にしておきたいか」を確認することはできます。
特に、現在の家を売って次の住まいを買う可能性があるなら、手元資金をすべて元金返済に回す前に、仲介費用、引っ越し、仮住まい、次の住まいの契約時に必要となるお金を想定します。繰り上げ返済は、ローン残高を減らすための有効な選択肢の一つですが、住み替えの選択肢そのものを狭めないことも大切です。今すぐ予定がなくても、数年後の暮らし方を一度家族で話しておくと、返済の目的を決めやすくなります。
共働き・自営業など、収入の受け取り方も考慮する
毎月の収入が一定に近い世帯と、賞与や事業収入の変動が大きい世帯では、残しておきたい資金の考え方が変わります。共働きでも、育児休業、勤務時間の変更、転職が重なる時期には、現在と同じ収入が続くとは限りません。自営業の方は、生活費と事業に必要な資金を分け、納税や設備の支払い予定も確認します。収入が多かった月だけで余力を判断せず、少ない月でも通常返済を続けられるかを確認しましょう。
実行額を決める際は、予定している返済額を差し引いた残高から、確定している支出を順に引いてみる方法があります。その結果、何のために残しているのか説明できないほど資金が少なくなるなら、返済額を見直す余地があります。「今回は見送る」「金額を小さくする」「家計が落ち着いてから再検討する」ことも、資金計画の一つです。
4. 住宅ローン控除・金利・借り換えとの関係
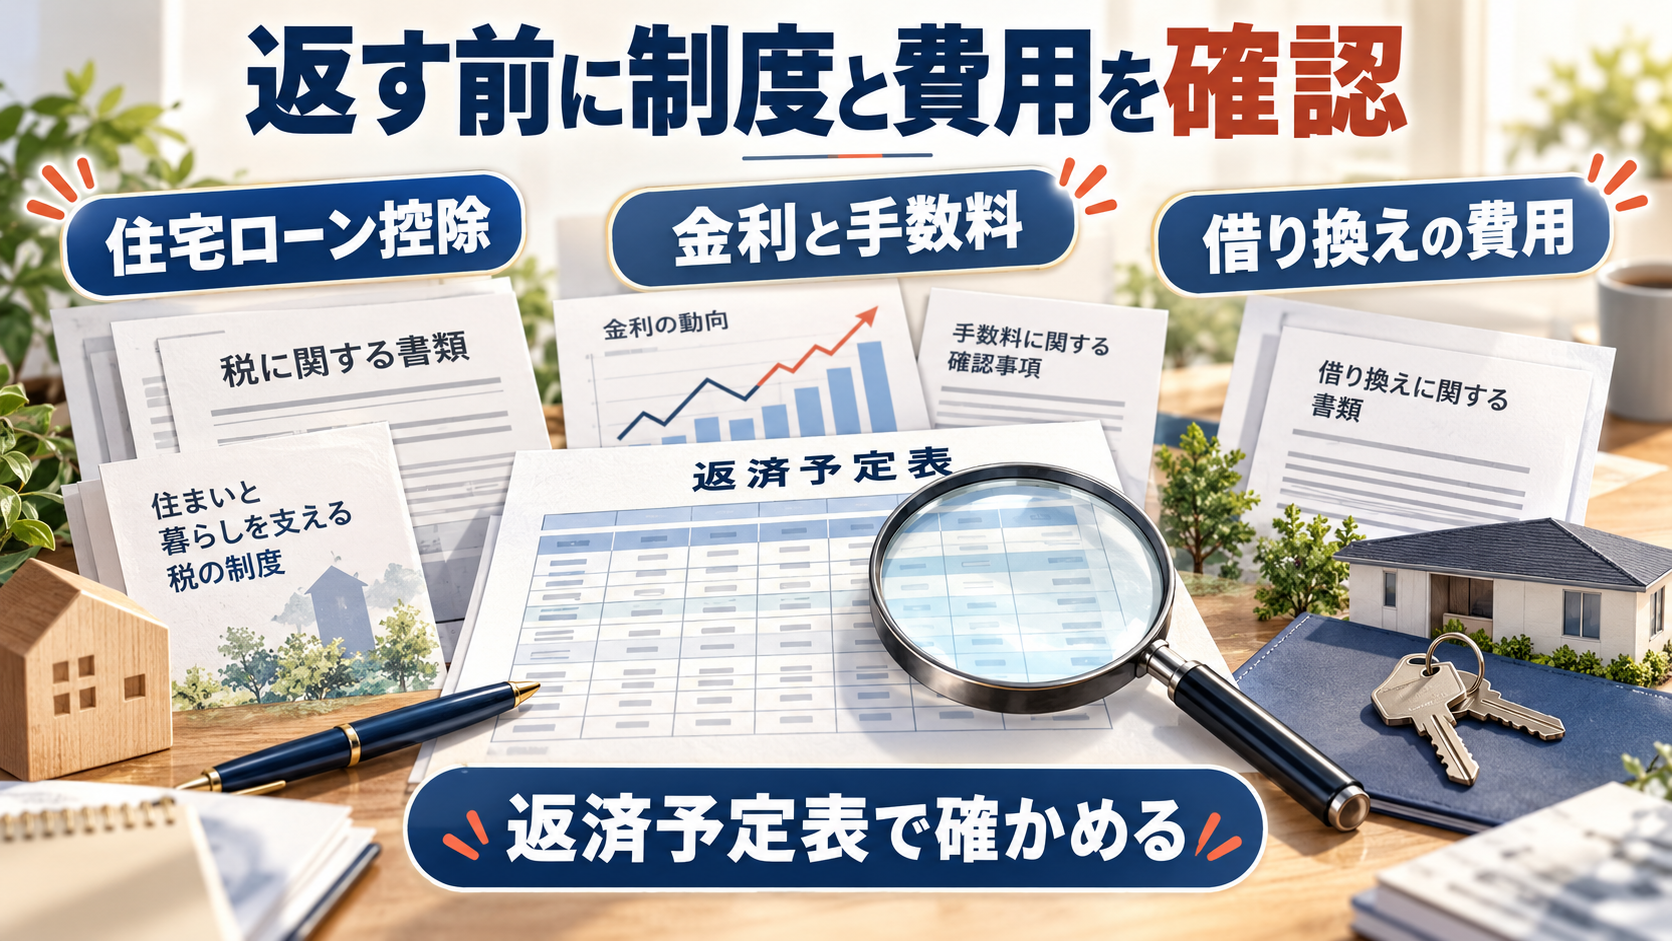
繰り上げ返済の判断で見落とせないのが、住宅ローン控除との関係です。国税庁は、繰り上げ返済後の償還期間が10年未満になった場合、住宅借入金等特別控除の適用要件を満たさなくなるため、その年分以後は控除を受けられなくなると案内しています。控除の有無は入居時期や住宅の要件などにも関係するため、「控除期間中は繰り上げ返済しない」と単純に決めるのではなく、実行後の償還期間と年末残高を確認してください。
住宅ローン控除は、返済期間10年を下回らないか確認する
国税庁の案内によれば、繰り上げ返済後の償還期間が10年以上であれば、要件を満たす範囲で控除の適用を受けられる可能性があります。反対に10年未満となる場合には影響が出るため、実行の前に金融機関へ期間短縮後の返済予定を確認し、必要に応じて税務署や税理士へ相談しましょう。控除の計算や適用条件は個別事情で変わるため、本記事の内容だけで判断しないでください。
この「10年」は、繰り上げ返済をする時点からの残り期間だけを指すものではありません。国税庁は、当初契約で定めた最初の償還月から、繰り上げ返済後の最終償還月までで判定すると説明しています。残り期間が10年未満になったことだけで、直ちに控除対象外と判断しないよう注意してください。確認するときは、初回返済月と短縮後の最終返済月の両方を金融機関へ伝えます。
また、控除が続く場合でも、繰り上げ返済によって年末の借入残高が減れば、控除額の計算に影響する可能性があります。ただし、借入限度額や税額、入居年などによって実際の影響は異なります。金利と控除率の数字だけを機械的に比べず、ご自身が受けられる控除と返済後の条件を確認しましょう。
出典:国税庁「繰上返済等をした場合の償還期間」(2026年10月17日確認)。
金利が低いときも、判断を止めない
「ローン金利より預金金利が低いから、すぐ繰り上げ返済した方が得」と考える方もいます。一方で、手元資金には急な支出に対応できる価値があります。変動金利型なら今後の適用金利の変化、固定金利型なら毎月返済の確実性、団体信用生命保険の保障、資産運用のリスクなども関係します。比較には税金や手数料も含まれるため、単純な金利差だけで結論を出さないことが大切です。
借り換えと同時に検討するなら、諸費用まで比べる
借り換えを検討する場合、金利差だけでなく、事務手数料、保証料、登記費用、団信の条件、返済期間の組み直し、審査などを確認します。借り換え後に繰り上げ返済をするのか、現在のローンで繰り上げ返済をするのかによって、結果は変わります。住宅ローン控除についても、借り換え後のローンが要件に該当するかを確認する必要があります。迷う場合は、金融機関の試算を複数並べ、目的に合う選択かを整理しましょう。
比較表を作るときは、現在のローンと借り換え候補について、残高、残り期間、毎月返済額、総返済額の試算、手数料、控除への影響、団信の保障内容、繰り上げ返済のしやすさを同じ並びで書くと整理しやすくなります。「借り換えなら得」「繰り上げ返済なら得」と先に結論を置くのではなく、ご自身が減らしたい不安がどれなのかを比較表に書き添えてください。月々の固定費を軽くしたいのか、完済時期を早めたいのか、金利変動への不安を抑えたいのかで、見るべき項目は変わります。
仕組み・手続きの確認先:住宅金融支援機構「繰上返済(個人住宅融資の場合)」(2026年10月17日確認)。機構融資の条件を、すべての民間ローンに共通する条件として扱わないでください。
5. 静岡での住まいと家計を見直す相談の進め方
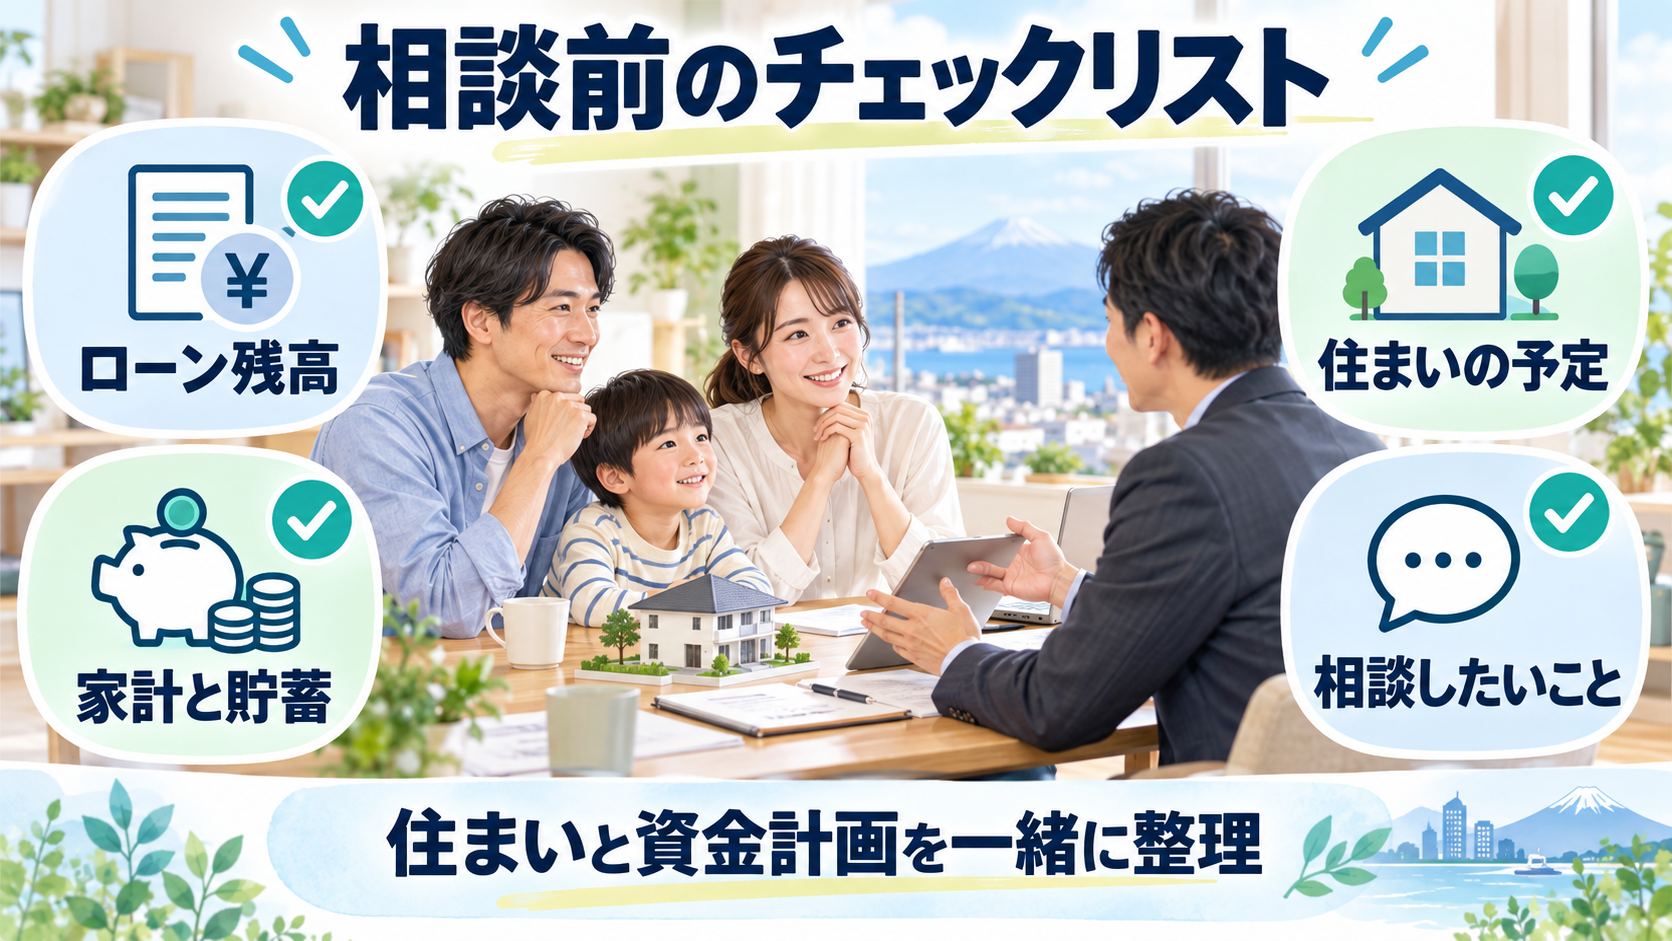
繰り上げ返済の検討は、購入後の資金計画を見直すよい機会です。ローン残高と返済予定表だけでなく、住まいに今後必要な費用、家族のライフイベント、現在の物件が暮らしに合っているかを一緒に確認しましょう。将来の住み替えや売却を考える可能性がある場合は、残債と売却時の見通しを含めて考える必要があります。
繰り上げ返済を相談する前の4項目
- 現在のローン残高、適用金利、残り期間、毎月返済額が分かる返済予定表
- 繰り上げ返済後にも残したい生活防衛資金と、数年以内の大きな支出
- 期間短縮と返済額軽減のどちらを優先したいか、その理由
- 住宅ローン控除、借り換え、住み替え・売却の可能性に関する確認事項
物件の相談と資金計画を分けない
これから静岡市や三島市で住まいを探す方は、繰り上げ返済を前提に借入額を決めるのではなく、まず購入後にも無理のない返済計画を作ることが大切です。すでに住まいを購入した方も、家計の変化に合わせて、返済額を軽くしたいのか、完済を早めたいのか、住み替えの選択肢を残したいのかを整理すると、次の行動が明確になります。
静鉄不動産では、静岡市・三島市などでの住まい探しに際して、希望条件や購入予算を整理するお手伝いをしています。住宅ローンの個別の契約・税務判断は金融機関や専門家への確認が必要ですが、候補物件、購入にかかる費用、将来の住まい方を並べることで、資金計画で確認すべき点を明確にできます。
相談の際には、「繰り上げ返済をしたい」という結論だけでなく、その背景も共有してみてください。たとえば、老後まで返済を残したくない、月々の固定費を軽くして子どもの教育費に備えたい、今の住まいを売却して住み替える可能性がある、といった事情です。目的が分かれば、候補物件の価格帯、購入時に残す現金、返済期間の考え方を同じ方向で整理できます。資金計画は一度決めたら終わりではなく、暮らしの変化に合わせて見直していくものです。
実行後は、更新された返済予定表と家計を照合する
繰り上げ返済を実行したら、受付完了の表示だけでなく、更新後の残高、毎月返済額、最終返済月を確認します。試算時に想定していた内容と違いがあれば、返済中の金融機関へ問い合わせましょう。返済額軽減型なら、浮いた資金の積立先や家計の配分を見直します。期間短縮型なら、月々の負担が原則続くことを踏まえ、翌月以降も必要な現金が確保できているかを確認します。
家計や住まいの条件は変わるため、一度の繰り上げ返済で将来の判断がすべて決まるわけではありません。住み替えを検討し始めたときは、最新のローン残高と、売却・購入にかかる費用を改めて整理します。物件の検討は静鉄不動産へ、ローン契約の変更や控除の適用判断は金融機関・税務の専門家へ、というように相談先を使い分けると、確認漏れを防ぎやすくなります。
繰り上げ返済を含めた家計の見直しや、これからの購入予算で迷っている方は、希望エリア・物件種別・住み替え時期をお聞かせください。静鉄不動産の店舗では、物件探しから内見、購入時の費用整理まで次の一歩を一緒に考えます。変動金利と固定金利の違いは、住宅ローン金利タイプの解説もあわせてご確認ください。